Avant d’envoyer une offre d’achat immobilier, il est essentiel de prendre du recul et de recalculer votre budget en intégrant non seulement le prix de vente mais aussi tous les coûts cachés et les risques financiers futurs.
Quels postes de dépense ne doivent jamais être oubliés ?
Le prix affiché par le vendeur n’est que la partie visible. À ce montant viennent s’ajouter des frais souvent sous-estimés comme les frais de notaire — plus élevés dans l’ancien que dans le neuf —, les éventuelles commissions d’agence, la garantie liée au prêt, le déménagement et l’équipement du logement. N’oubliez pas la taxe foncière annuelle ni les factures d’énergie qui varient fortement selon l’isolation et le mode de chauffage.
Les erreurs fréquentes incluent aussi l’omission des travaux urgents et des coûts de remplacement de gros équipements (chaudière, fenêtres, toiture). Pour limiter les mauvaises surprises, demandez systématiquement les dernières factures d’énergie et l’avis de taxe foncière au vendeur avant de formuler une offre.
Comment vérifier votre capacité d’emprunt sans vous emballer ?
La capacité d’emprunt théorique dépend de vos revenus, de vos engagements actuels et de la durée choisie. Les établissements regardent le coût total du crédit (mensualités et assurance) comparé à vos revenus, mais le simple respect d’un seuil ne garantit pas un budget confortable. Faites plusieurs simulations en variant la durée et en intégrant le coût de l’assurance pour mesurer l’impact sur votre reste à vivre.
Un conseil pratique : testez votre budget dans des scénarios un peu plus contraints (par exemple une hausse des dépenses courantes ou des taux) pour voir si vous pouvez absorber un imprévu sans toucher votre épargne de précaution. Enfin, n’oubliez pas d’exiger que votre offre précise le financement envisagé et d’inscrire une condition suspensive d’obtention du prêt dans l’avant-contrat pour vous protéger.
Travaux nécessaires : comment les chiffrer et les utiliser en négociation
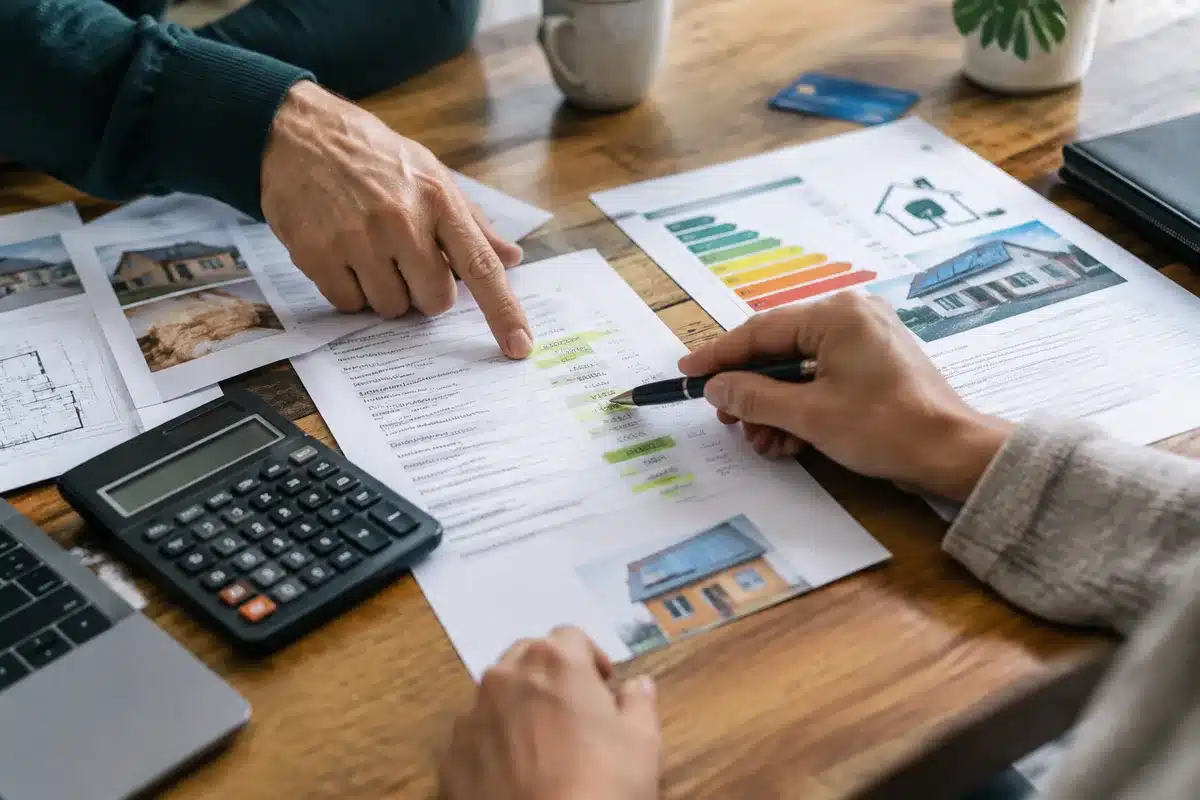
Repérer les rénovations indispensables permet de transformer une contrainte en levier de négociation. Les signes à surveiller sont l’humidité, une installation électrique datée, des fenêtres peu isolantes ou une chaudière ancienne. Le diagnostic de performance énergétique donne une première indication, mais un artisan ou un diagnostiqueur fournit des devis plus fiables.
Demander plusieurs devis et garder une marge pour les imprévus vous aidera à chiffrer le coût réel. Ces estimations peuvent justifier une offre plus basse ou la demande de travaux avant la vente. Attention aux devis trop vagues : préférez des prestations détaillées qui permettront une comparaison objective.
Charges récurrentes et budget de fonctionnement
Au-delà du crédit, le logement entraîne des dépenses régulières : charges de copropriété, entretien, consommation d’énergie, assurance habitation, transports. Pour un appartement, consultez les procès‑verbaux des trois dernières assemblées générales afin d’anticiper des travaux collectifs (ravalement, toiture, chaudière collective) et demandez au vendeur s’il existe des appels de fonds en attente.
Ne sacrifiez pas toute votre épargne à l’achat. Conservez une réserve pour absorber les premiers mois de charges et d’éventuels travaux imprévus. Un budget mensuel réaliste inclura le remboursement, les charges, l’énergie, l’assurance et une provision pour l’entretien courant.
Documents à demander au vendeur avant de faire une offre
- Dernier avis de taxe foncière et factures d’énergie récentes
- Diagnostics immobiliers complets (DPE, électricité, plomb, etc.)
- Procès‑verbaux des trois dernières assemblées générales pour les copropriétés
- Devis ou estimations pour travaux identifiés
Que doit contenir une offre pour protéger votre projet ?
Une offre écrite gagne en crédibilité lorsqu’elle indique clairement le prix proposé, sa durée de validité et les modalités de financement envisagées. Joindre une simulation de prêt ou une preuve d’accord de principe de votre banque renforce votre dossier, mais ne vous dispense pas d’inclure une condition suspensive d’obtention du prêt pour éviter une rupture financière si le crédit est refusé.
Prévoyez aussi une durée de validité raisonnable pour l’offre afin de laisser le temps aux démarches administratives et aux demandes de devis. Mieux vaut soumettre une offre réaliste et protégée que de risquer un achat dont le coût réel dépasse vos capacités.
FAQ
Qu’est‑ce que la condition suspensive d’obtention du prêt ?
Il s’agit d’une clause qui suspend la vente tant que l’acheteur n’a pas obtenu son financement. Sans cette condition, vous pourriez être tenu d’acheter même si la banque refuse le prêt.
Pourquoi demander les procès‑verbaux des assemblées générales de copropriété ?
Ils révèlent les travaux votés ou envisagés et permettent d’anticiper des appels de fonds importants qui augmenteront vos charges annuelles.
Comment estimer le coût réel des travaux avant l’achat ?
Commencez par les diagnostics, puis demandez plusieurs devis détaillés à des professionnels pour chaque poste. Prévoyez toujours une marge pour les imprévus afin de ne pas sous‑évaluer le budget global.
Articles similaires
- Comment obtenir un prêt travaux pour financer votre rénovation ?
- Combien gagne un agent immobilier sur une vente ? Commissions et cas pratiques
- Comment maximiser le rendement de votre investissement locatif dans l’ancien ?
- Prêt travaux ou prêt personnel : quel prêt choisir pour votre projet ?
- Comment transformer une passoire thermique en investissement immobilier rentable ?

Laurent Delattre est un consultant en immobilier et expert en investissement. Avec plus de 15 ans d’expérience, il éclaire les lecteurs de Business Alagnon sur les opportunités du marché immobilier.