Ouijusqu’à 5 000 € et le texte est examiné à l’Assemblée nationale le 16 novembre 2026, selon Cafpi. Cette mesure, encore à voter, vise à permettre au salarié de mobiliser une partie de sa participation ou de son intéressement pour financer un projet.
Que permet précisément ce déblocage exceptionnel ?
Selon l’analyse mise en ligne par Cafpi, la proposition adoptée au Sénat le 7 avril 2026 autorise un déblocage ponctuel d’un montant maximal de 5 000 € nets de prélèvements sociaux. Le texte prévoit que la somme peut être utilisée librement par le bénéficiaire, y compris pour des travaux, l’achat d’équipement ou pour renforcer un apport personnel.
Cafpi précise aussi que les sommes débloquées conserveraient leurs exonérations de cotisations sociales et d’impôt sur le revenu comme c’est le cas pour les autres cas de déblocage prévus par la loi actuelle.
Le PEE ne devient pas obsolète — que pouvez-vous déjà faire ?
Cafpi rappelle que le plan d’épargne entreprise (PEE) permet déjà le déblocage pour l’acquisition, la construction ou la rénovation de la résidence principale. Autrement dit, même si la nouvelle disposition n’est pas encore promulguée, des voies existantes permettent déjà de mobiliser l’épargne salariale pour un projet immobilier.
Concrètement, un salarié qui veut utiliser son épargne comme apport peut vérifier son droit au déblocage sur son compte PEE ou auprès de l’organisme gestionnaire et préparer les pièces justificatives demandées par l’employeur ou l’organisme payeur.
Quels documents et quelles étapes pour débloquer votre épargne salariale ?
Les étapes suivent en général ce parcours : vérifier l’existence d’un PEE/PEI chez l’employeur, demander le formulaire de déblocage, joindre le justificatif utile (devis, promesse de vente, facture), puis transmettre le dossier au gestionnaire. Cafpi signale que la procédure varie selon les entreprises et les teneurs de comptes.
- Identifier votre dispositif d’épargne salariale (PEE, PERCO/PEI).
- Rassembler un justificatif d’utilisation (devis, promesse de vente, facture de travaux).
- Remplir le formulaire de déblocage fourni par l’organisme gestionnaire.
- Vérifier les délais de traitement et la date de versement.
Quel usage pour un projet immobilier : apport, travaux ou charges ?
D’après Cafpi, le « déblocage exceptionnel » autoriserait une liberté d’usage comparable aux cas existants : vous pouvez mobiliser ces sommes comme apport pour alléger le montant emprunté, ou les consacrer à des travaux qui peuvent augmenter la valeur du bien.
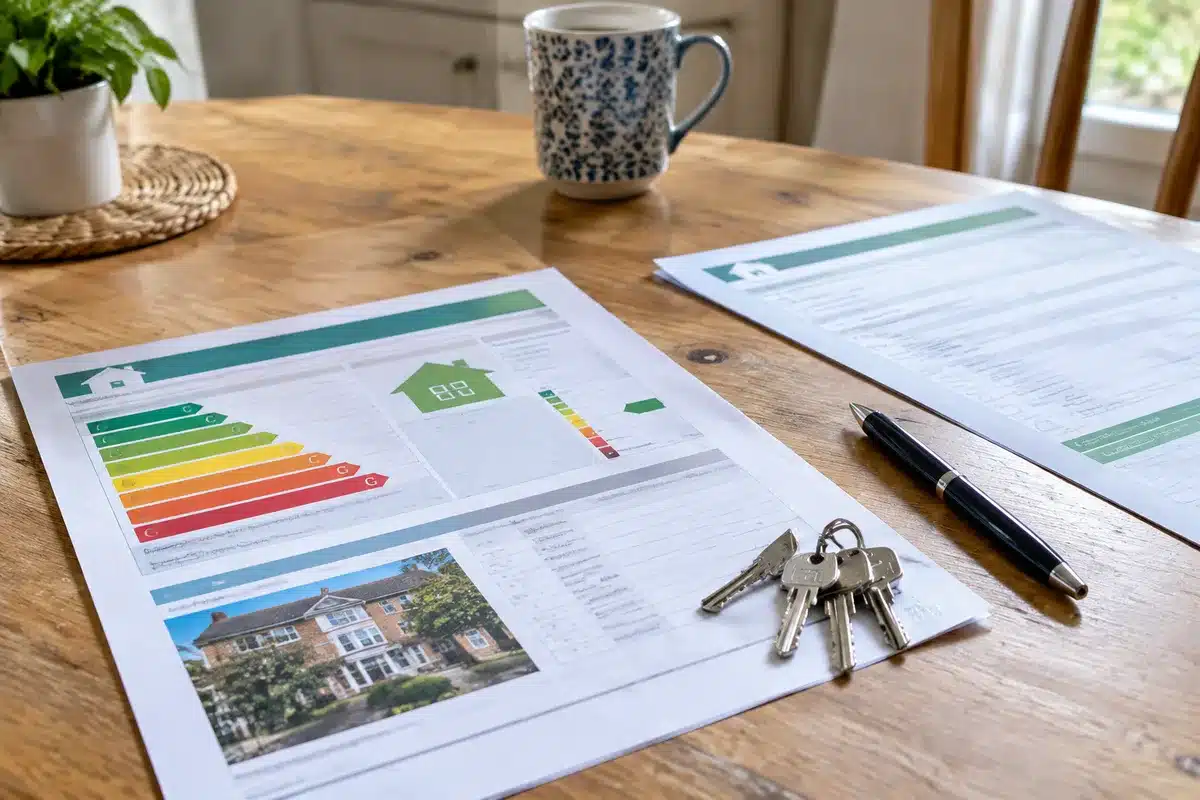
Pour des travaux, notez que des textes de loi récents et d’autres dispositifs peuvent s’articuler avec ce déblocage : si vous comptez rénover un logement classé F ou G, le projet de loi logement à l’Assemblée prévoit des mesures sur les délais de réalisation des travaux pour la remise en location, rappelle Cafpi.
Faut-il anticiper aujourd’hui votre dossier de financement ?
Oui : Cafpi souligne que ces textes ne sont pas encore définitifs et que la mobilisation préalable de son épargne via le PEE reste possible. Se faire accompagner par un courtier ou un conseiller bancaire permet d’estimer l’effet d’un apport de 5 000 € sur votre capacité d’emprunt et sur le montant des mensualités.
Pour préparer un dossier solide, rassemblez fiches de paie récentes, estimation du montant des travaux, et une simulation de prêt. Anticiper facilite la négociation des conditions et évite d’attendre la promulgation d’un texte pour engager un projet.
Quelles sources consultées pour ces points ?
Toutes les informations présentées ici proviennent de l’article paru sur le site Cafpi, qui détaille le calendrier parlementaire et les dispositions proposées le 16 novembre 2026. Les précisions sur le PEE et les usages possibles figurent également dans cette note de Cafpi.
Liens internes utiles pour préparer un projet ou évaluer son financement : seuil de travaux et DPE et plans d’épargne et emprunt.
Articles similaires
- Un déblocage exceptionnel permet de retirer jusqu’à 5 000 € nets d’impôt sur l’épargne salariale
- Faut-il s’attendre à un nouveau déblocage anticipé de l’épargne salariale ?
- En 2024, trois nouveaux cas permettant le déblocage anticipé du plan d’épargne entreprise
- Coût de la vie : comment il bouleverse vos projets immobiliers
- Éco-PTZ remboursé selon vos économies d’énergie — que dit l’amendement?

Élisa Garnier est passionnée par les marchés financiers et l’analyse économique. Forte d’une expérience de 8 ans dans le journalisme économique, elle propose des articles clairs et informatifs pour aider les lecteurs à comprendre les enjeux du monde de la finance.