La Loi de finances 2023 bouleverse plusieurs règles fiscales et introduit des ajustements concrets pour les foyers, les investisseurs immobiliers et les entreprises : ce guide pratique reprend les points essentiels, les implications opérationnelles et les erreurs souvent commises afin que vous puissiez tirer parti des nouveautés sans vous tromper.
Impôt sur le revenu : l’indexation sur l’inflation change quoi ?
Le barème de l’impôt sur le revenu a été revalorisé pour tenir compte de l’inflation. Concrètement, les tranches ont été déplacées à la hausse ce qui, pour la majorité des contribuables, se traduit par une diminution de l’impôt dû sur les revenus 2022.
Le nouveau barème applicable aux revenus de 2022 est structuré en tranches progressives avec des taux allant de 0% jusqu’à 45% selon les seuils. En parallèle, les outils de prélèvement ont été ajustés : le paramètre de modulation du prélèvement à la source a été resserré (le seuil d’écart pour modifier les acomptes a été abaissé), ce qui peut impacter les montants mensuels prélevés sur votre salaire ou vos pensions.
Astuce pratique : si vous avez connu une variation significative de revenus, vérifiez votre taux personnalisé de prélèvement à la source pour éviter une surprise à l’arrivée de votre avis d’imposition.
Aides familiales : quelles sont les revalorisations et leurs limites ?
Que change l’augmentation du plafond du crédit d’impôt pour garde d’enfants ?
Le plafond des dépenses ouvrant droit au crédit d’impôt pour les frais de garde a été relevé, ce qui augmente le montant maximal du crédit possible par enfant. Cette mesure vise à alléger le coût net de la garde hors domicile pour les familles ayant des enfants de moins de six ans.
Important à noter : si l’enfant est en garde partagée, le plafond applicable est divisé par deux, ce qui réduit proportionnellement l’avantage. Pensez à vérifier la nature des justificatifs à conserver au cas où l’administration en demanderait.
Quels montants pour la pension alimentaire versée aux enfants majeurs ?
Un mécanisme forfaitaire permet désormais de déduire une somme au titre des pensions alimentaires versées aux enfants majeurs sans justificatif certain jusqu’à un plafond forfaitaire. Des dépenses supplémentaires (scolarité, par exemple) restent déductibles sur justificatifs mais l’ensemble des déductions est plafonné.
Niches fiscales et investissements ciblés : opportunités à connaître
Plusieurs dispositifs attractifs ont été maintenus ou adaptés :
– Le taux de réduction d’impôt relevé pour certains investissements en PME (via FIP/FCPI) a été prolongé temporairement, sous réserve des précisions réglementaires à venir. Jusqu’à la publication du décret, le taux antérieur peut rester applicable.
– Pour les investisseurs forestiers, le mécanisme a évolué : certaines acquisitions ou souscriptions peuvent ouvrir droit à un crédit d’impôt calculé sur une part des dépenses, avec des plafonds annuels par contribuable. Ce passage d’une simple réduction à un crédit remboursable peut améliorer l’impact fiscal des opérations, mais il existe des conditions précises liées à la surface, au plan de gestion et à la durée d’engagement.
Petite prudence : tous les groupements forestiers ne donnent pas automatiquement droit au crédit ; certains cas conservent une réduction d’impôt classique selon la surface et les engagements.
Le dispositif Girardin Industriel est confirmé et prolongé : il reste une niche puissante mais « risquée » puisqu’il s’agit souvent d’un investissement non récupérable (avantage fiscal supérieur au capital investi). Ces opérations doivent être appréhendées avec précaution et idéalement après conseil.
Immobilier locatif : contraintes énergétiques et évolution des réductions fiscales
L’immobilier est fortement impacté par la loi et les règles semblent aller dans le sens d’une meilleure performance énergétique des biens mis en location.
À retenir :
| Avant | 2023 | 2024 | |
|---|---|---|---|
| Réduction Pinel — 6 ans | 12% | 10,5% | 9% |
| Réduction Pinel — 9 ans | 18% | 15% | 12% |
| Réduction Pinel — 12 ans | 21% | 17,5% | 14% |
Le dispositif « Pinel+ » permet toutefois de préserver des taux plus favorables si le bien respecte des critères renforcés (performance énergétique, surface utile minimale, présence d’un extérieur, etc.).
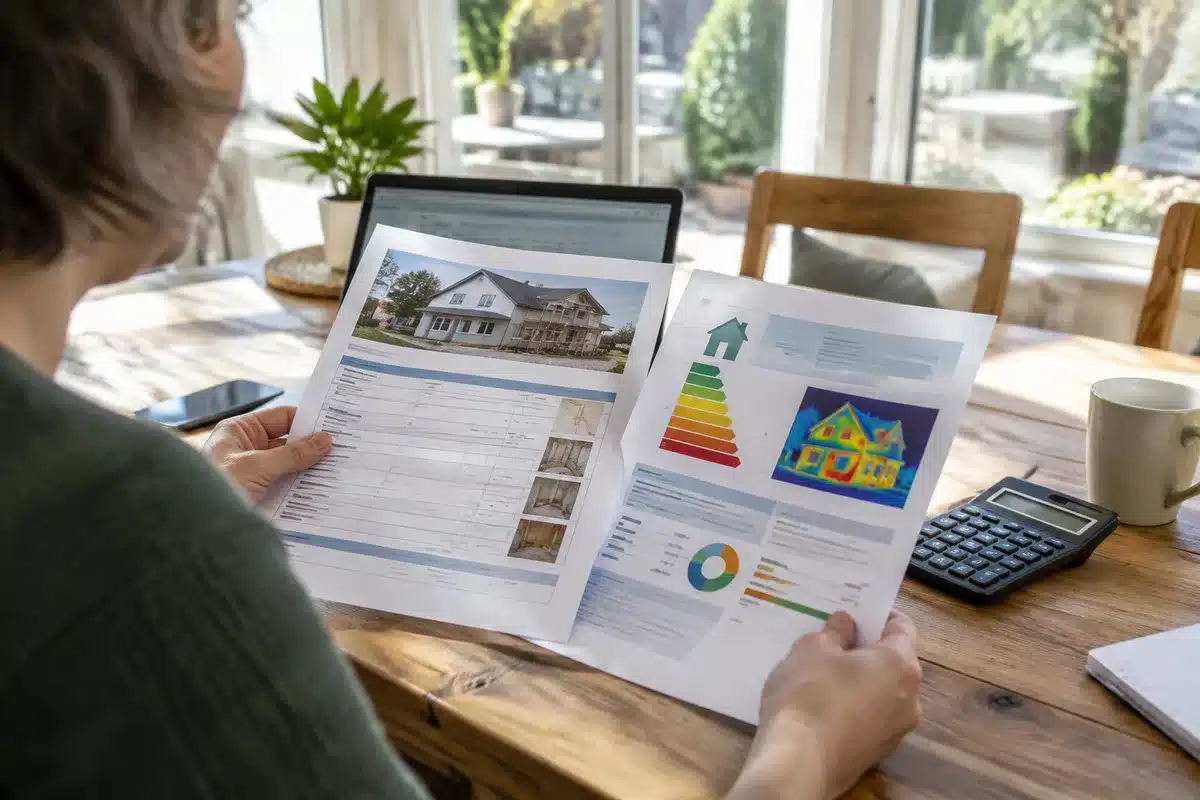
Sur la location, un point crucial : les « passoires thermiques » les plus énergivores sont progressivement exclues du marché locatif. Depuis le 1er janvier 2023, les logements classés G ne peuvent plus être proposés à la location ; des interdictions similaires s’appliqueront aux classes F et E selon un calendrier fixé par la loi. Cela change la donne pour les bailleurs : rénovation énergétique devient souvent incontournable.
Autres modifications à garder en tête : la taxe d’habitation est supprimée définitivement pour les résidences principales, tandis que la taxe sur les logements vacants voit ses taux relevés dans les zones tendues. Enfin, dans des cas exceptionnels liés à la rénovation énergétique, le plafond imputable de déficit foncier a été relevé afin d’encourager les travaux de montée en performance — renseignez-vous sur les conditions et dates limites d’éligibilité.
Mesures diverses pour particuliers et entreprises
La loi contient de nombreuses mesures ponctuelles qui peuvent avoir un impact financier concret :
– Le crédit d’impôt pour l’emploi d’un salarié à domicile exige désormais une description annuelle des services déclarés lors de la déclaration de revenus.
– Le dispositif d’aide pour l’installation d’une borne de recharge pour véhicule électrique est prolongé pour plusieurs années encore, avec un taux de prise en charge partielle et un plafond par système.
– Certaines parts fiscales (demi-part supplémentaire) ont été étendues à des catégories de personnes jusqu’ici exclues.
– Attention au changement concernant le traitement fiscal lors d’un rachat d’assurance-vie pour réinvestir sur un PER : l’ancien doublement de l’abattement n’est plus possible dans les mêmes conditions.
Pour les entreprises, le seuil d’application du taux réduit d’impôt sur les sociétés a été relevé, ce qui permet à un plus grand nombre de PME de bénéficier d’un taux intermédiaire réduit sur une tranche de bénéfice.
Pièges fréquents et bonnes pratiques
- Ne pas vérifier le DPE avant mise en location : risque d’infraction et perte de revenus locatifs.
- Confondre réduction d’impôt et crédit d’impôt pour les investissements forestiers : vérifiez le mécanisme applicable et ses plafonds.
- Se baser sur les anciens seuils de prélèvement à la source sans actualiser son taux personnalisé : cela peut générer une régularisation importante.
- Penser que tous les dispositifs Girardin sont sans risque : ces opérations supposent d’accepter la perte de capital pour bénéficier de l’avantage fiscal.
- Omettre de respecter les exigences Pinel+ (performance, surfaces, extérieurs) si vous souhaitez conserver des taux favorables.
- Reporter les travaux énergétiques au-delà des dates limites fixées pour certains avantages : vous pourriez perdre le bénéfice fiscal exceptionnel.
FAQ
Comment l’indexation du barème affecte‑t‑elle mon impôt sur le revenu ?
L’indexation décale les seuils de chaque tranche à la hausse pour tenir compte de l’inflation, ce qui réduit, toutes choses égales par ailleurs, l’impôt dû. L’effet exact dépend de votre situation familiale et de l’évolution de vos revenus entre deux années.
Quels logements sont interdits à la location depuis 2023 ?
Depuis le 1er janvier 2023, les logements classés G au diagnostic de performance énergétique ne peuvent plus être loués. Des interdictions similaires s’appliqueront ensuite aux classes F puis E selon le calendrier légal, ce qui oblige les bailleurs à engager des travaux pour maintenir la mise en location.
Comment bénéficier du crédit d’impôt pour la garde d’enfants en 2023 ?
Le crédit s’applique pour des frais de garde hors du domicile pour les enfants de moins de six ans, dans la limite d’un plafond revalorisé. En garde partagée, le plafond applicable est proratisé. Conservez les justificatifs demandés par l’administration en cas de contrôle.
Le dispositif Girardin est‑il sans risque pour l’investisseur ?
Non. Le Girardin peut offrir un avantage fiscal supérieur au montant investi, mais il s’agit généralement d’un investissement « à fonds perdus ». Évaluez la nature du projet, la fiabilité de l’opérateur et votre tolérance au risque avant de vous engager.
Quelles évolutions pour les entreprises sur l’impôt sur les sociétés ?
Le plafond de bénéfices ouvrant droit au taux réduit d’IS a été relevé, permettant à davantage de PME de bénéficier d’un taux réduit sur une partie de leurs bénéfices. Vérifiez les conditions et calculez l’impact avec votre expert‑comptable.
Articles similaires
- Loi anti-Airbnb : conséquences pour les propriétaires de meublés touristiques
- Estimez votre impôt sur le revenu pour 2026
- Impôts 2026 : ce qui change pour les particuliers
- Surtourisme : quels pouvoirs ont les maires pour interdire les locations Airbnb ?
- Comment maximiser le rendement de votre investissement locatif dans l’ancien ?

Élisa Garnier est passionnée par les marchés financiers et l’analyse économique. Forte d’une expérience de 8 ans dans le journalisme économique, elle propose des articles clairs et informatifs pour aider les lecteurs à comprendre les enjeux du monde de la finance.