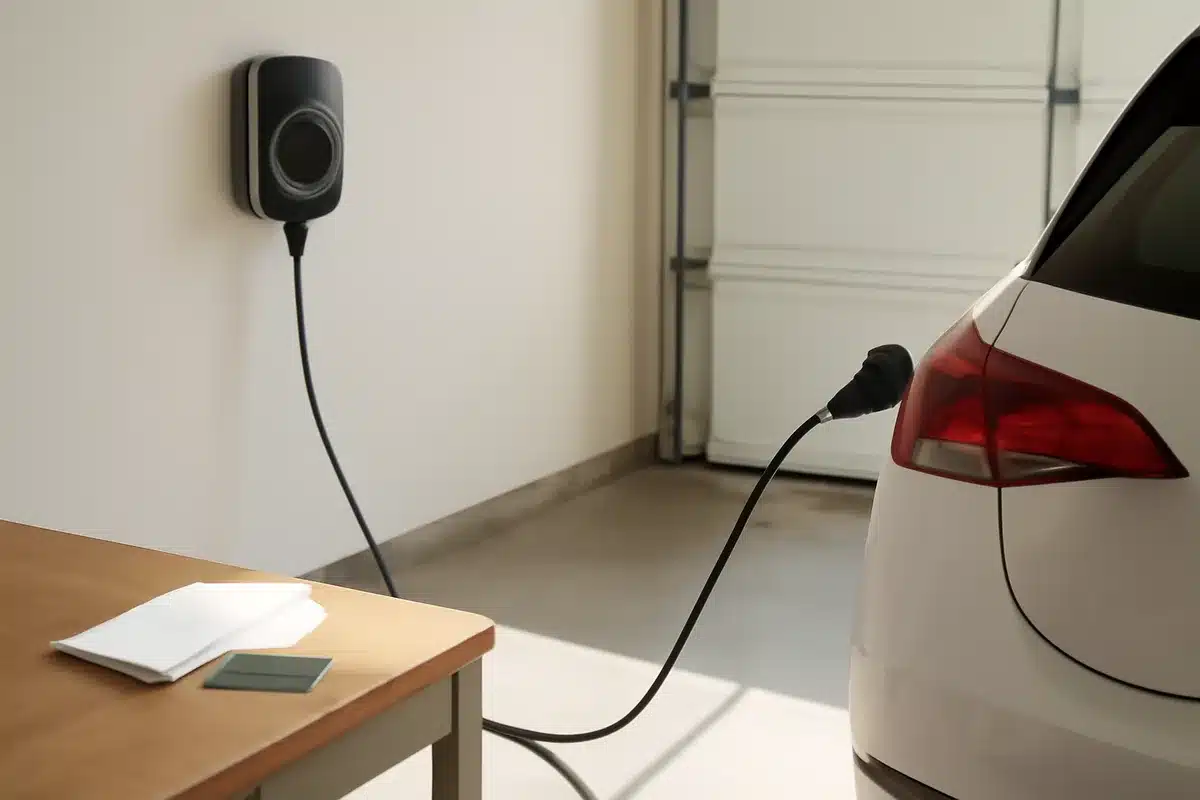
Le prêt personnel écoresponsable peut faciliter l’achat d’une voiture électrique ou l’installation d’une borne à domicile tout en offrant un taux avantageux. Avant de vous engager, il est utile de comprendre comment fonctionnent les conditions, les délais et les écueils les plus fréquents afin d’éviter les mauvaises surprises lors de la souscription.
Pourquoi ce prêt peut être intéressant pour un projet mobilité électrique
Ce type de crédit vise clairement des dépenses liées à la mobilité électrique : achat d’un véhicule électrique (neuf ou d’occasion) ou mise en place d'une borne de recharge domestique. La particularité est l’offre d’un taux bonifié si votre demande correspond exclusivement à ces finalités et si vous apportez le justificatif demandé dans les délais. Pour des projets qui entrent parfaitement dans ce cadre, la bonification peut réduire sensiblement le coût total du prêt.
Le prêt couvre des montants allant de 3 000 € à 75 000 €, avec des durées possibles de 12 à 72 mois, ce qui permet d’ajuster la mensualité en fonction de votre capacité de remboursement.
Quels pièges éviter lorsque vous sollicitez ce prêt ?
Plusieurs erreurs reviennent souvent chez les emprunteurs et peuvent réduire l’intérêt du financement :
- Ne pas transmettre le justificatif ou le fournir hors délai : la bonification est conditionnée à l’envoi d’une preuve (carte grise ou facture) dans un délai limité après la signature.
- Sous-estimer les coûts annexes : l’installation d’une borne peut nécessiter des travaux électriques ou des frais d’urbanisme non inclus dans le devis initial.
- Oublier l’impact de l’assurance facultative : le simulateur indique les mensualités hors assurance, ajoutez ce coût si vous choisissez de vous couvrir.
- Demander un nouveau prêt personnel trop tôt : entre deux prêts personnels, un délai de 90 jours s’applique à compter du déblocage des fonds du premier prêt.
Comment préparer votre simulation et vérifier votre capacité de remboursement
Utilisez le simulateur en ligne pour tester plusieurs scénarios : type de projet, montant souhaité et durée de remboursement. L’outil fournit le montant des mensualités hors assurance, le taux débiteur fixe et le TAEG fixe pour chaque configuration. Variez la durée et le montant pour trouver un équilibre entre coût total et charge mensuelle.
Avant de valider la demande, rassemblez les pièces probables : preuve d’achat ou carte grise selon le projet, justificatifs d’identité et de revenus. Prévoir une marge de sécurité sur le remboursement évite d’être à l’étroit en cas d’imprévu.
Souscrire et suivre le dossier : étapes pratiques
La souscription est entièrement digitale. Selon l’éligibilité de votre dossier au parcours rapide, vous pouvez obtenir une réponse immédiate. Après acceptation vous signez électroniquement, puis les fonds sont versés sur votre compte en 8 ou 15 jours selon l’option choisie. Important : pour bénéficier du taux réduit, vous devez sélectionner dès la demande le bon type de projet et transmettre le justificatif dans le délai imparti (deux mois après la conclusion du contrat).
Après réception et validation du justificatif, la banque applique la bonification sur le capital restant dû et met à jour vos mensualités dans un délai annoncé. Si vous avez besoin de modifications, certaines options sont possibles à partir du septième mois suivant le déblocage des fonds, sous conditions (paiement des échéances à jour, absence de sinistre en cours d’indemnisation lié à une assurance facultative, etc.). On peut notamment modifier la durée de remboursement moyennant frais ou suspendre le remboursement jusqu’à trois échéances consécutives selon les conditions prévues.
Enfin, vous pouvez changer à tout moment le compte depuis lequel sont prélevées les mensualités mais la date de prélèvement ne peut pas être modifiée.
Pour qui ce prêt est-il le plus adapté
Ce financement s’adresse principalement aux emprunteurs ayant un projet clairement identifié et documenté : achat d’une voiture électrique ou installation d’un chargeur domestique. Si votre projet écoresponsable concerne d’autres types de travaux ou d’équipements, vérifiez d’abord l’éligibilité. La fourchette de montant et la durée proposée conviennent autant à des petits montants (quelques milliers d’euros) qu’à des projets plus ambitieux jusqu’à 75 000 €.
Si vous hésitez entre plusieurs options de financement, simulez chaque solution et comparez non seulement le taux, mais aussi le TAEG, les frais éventuels et la flexibilité du contrat (possibilité de suspendre des échéances, de modifier la durée, délais d’obtention des fonds).
FAQ
Quel justificatif faut-il fournir pour obtenir le taux bonifié ?
La bonification est liée à la transmission d’un justificatif correspondant au projet : carte grise pour un véhicule ou facture d’achat pour une borne ou un véhicule. La liste complète des pièces acceptées est consultable auprès de l’établissement prêteur. Le document doit être envoyé dans le délai indiqué après la signature du contrat.
Quel est le montant minimum et maximum empruntable pour ce prêt ?
La plage de financement proposée s’étend de 3 000 € à 75 000 €, avec des durées de remboursement comprises entre 12 et 72 mois, ce qui permet d’ajuster les mensualités selon vos besoins.
Que se passe-t-il si j’oublie d’envoyer le justificatif dans les deux mois ?
Sans l’envoi du justificatif dans le délai imparti, vous ne pourrez pas bénéficier du taux bonifié. Une fois le document transmis ultérieurement, la banque peut appliquer la réduction si elle l’accepte, mais l’avantage n’est pas automatique en dehors du cadre et des délais prévus.
Le parcours Flash garantit-il une réponse immédiate pour tout le monde ?
Le parcours Flash permet d’obtenir une réponse définitive et immédiate sous réserve que votre dossier soit éligible et que la demande soit individuelle et inférieure ou égale à 75 000 €. Tous les dossiers ne remplissent pas nécessairement ces conditions.
Articles similaires
- Prêt étudiant au Crédit Agricole : tout ce que vous devez savoir
- Locataire : que faire de votre borne de recharge électrique en cas de déménagement ?
- Prêts immobiliers : les taux tendent à la hausse
- Comment installer une borne de recharge à domicile pour votre voiture électrique ?
- Simulation de crédit conso : comment estimer vos mensualités ?

Laurent Delattre est un consultant en immobilier et expert en investissement. Avec plus de 15 ans d’expérience, il éclaire les lecteurs de Business Alagnon sur les opportunités du marché immobilier.