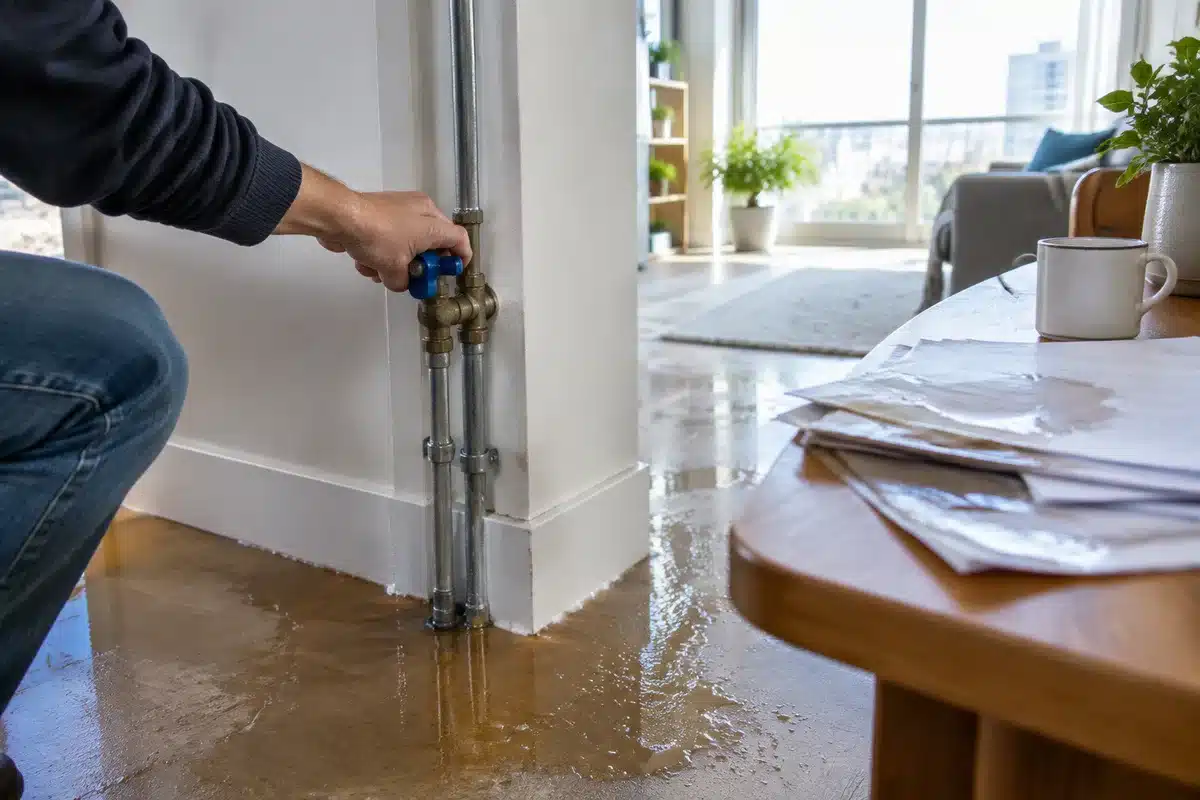
Recevoir un message annonçant un dégât des eaux chez soi pendant les vacances crée souvent stress et hésitation mais il existe des gestes concrets à effectuer dès les premiers instants pour limiter les dégâts et protéger vos droits.
Priorité n°1 : stopper l’écoulement sans vous précipiter
Si la fuite est confirmée, la meilleure option est de faire couper l’arrivée d’eau le plus vite possible. Pour cela, demandez à un proche titulaire d’un jeu de clés d’intervenir à votre place ou, si la situation est urgente, sollicitez les sapeurs‑pompiers. Ces deux solutions ont des limites pratiques : un proche peut ne pas être disponible et l’intervention des secours dépendra de leur appréciation de l’urgence.
Liste d’actions immédiates à suivre
- Confier l’intervention à une personne de confiance ou appeler les pompiers si le sinistre présente un risque sérieux.
- Prévenir votre assurance dans les délais requis pour votre contrat.
- Informer le propriétaire ou l’agence si vous êtes locataire.
- Demander à qui se rend sur place d’éviter toute réparation définitive avant expertise si possible.
Quand et comment prévenir votre assureur ?
Il est recommandé de contacter votre compagnie d’assurance sans délai après la découverte du sinistre. Selon les règles généralement pratiquées, vous devez déclarer l’événement dans un délai maximum de cinq jours ouvrés après sa découverte. L’assureur pourra vous expliquer les garanties applicables, proposer une prise en charge temporaire ou organiser une aide pour localiser la fuite.
Que faire au retour au domicile ?
À votre retour, prenez le temps de constater l’étendue des dommages avant de lancer des réparations. Rassemblez un inventaire des biens touchés, réalisez des photos et conservez tous les justificatifs d’achat et factures utiles. Ces éléments serviront de base à l’expertise éventuelle et à la demande d’indemnisation.
Quand une expertise est-elle susceptible d’être demandée ?
Si l’estimation du préjudice dépasse un certain seuil, une expertise par un professionnel peut être demandée par votre assureur pour chiffrer précisément les dommages. Si vous contestez l’évaluation ou le montant proposé, vous pouvez engager une démarche amiable auprès du médiateur de l’assurance ou, en dernier recours, saisir la justice.
Fuite liée au voisinage ou aux parties communes : qui prévenir ?
Si l’origine de l’infiltration provient du logement voisin, prenez contact avec le voisin pour établir un constat amiable décrivant le lieu, les causes et la nature des dommages. Lorsque le sinistre concerne une partie commune d’un immeuble, le syndic est l’interlocuteur habituel. Ces démarches facilitent la recherche de responsabilités et la prise en charge.
Erreurs fréquentes à éviter
Plusieurs réactions courantes peuvent nuire à votre indemnisation : attendre trop longtemps avant de déclarer le sinistre, entreprendre des réparations définitives sans en informer l’assureur, ou négliger de documenter précisément les dommages. Demandez toujours l’avis de votre assureur avant d’effectuer des travaux réparatoires importants.
Prévenir plutôt que guérir
Pour réduire le risque d’un constat de dégâts d’eau pendant une absence, certaines mesures simples aident : confier un double de clés à une personne de confiance, vérifier régulièrement les installations avant de partir et, si vous le souhaitez, installer un détecteur de fuite connecté pour être alerté en temps réel. Ces outils ne remplacent pas la vigilance mais offrent une meilleure réactivité.
FAQ
Dois‑je revenir immédiatement chez moi si je suis informé d’un dégât des eaux ?
Pas nécessairement. Si vous pouvez faire intervenir quelqu’un de confiance pour couper l’eau et sécuriser les lieux, il n’est pas impératif de rentrer immédiatement. L’important est d’arrêter la fuite et d’informer l’assurance rapidement.
Quel délai pour déclarer un dégât des eaux à l’assurance ?
Il est conseillé de prévenir votre assureur le plus tôt possible et en tout cas dans les cinq jours ouvrés suivant la découverte du sinistre, afin de préserver vos droits et accélérer la prise en charge.
Que faire si l’origine du sinistre vient d’un voisin ?
Contactez le voisin pour établir un constat amiable décrivant le lieu, les causes et la nature des dommages. Si le problème concerne les parties communes, informez le syndic pour qu’il prenne en charge la situation.
Articles similaires
- Inondations : comment obtenir une indemnisation par votre assurance ?
- Déménagement et assurance habitation : 8 astuces pour réduire votre budget logement
- Comment l’assurance GLI protège le bailleur des loyers impayés ?
- Quels droits pour traverser le jardin du voisin pendant des travaux ?
- Louer son bien pour un tournage : quels gains et quelles contraintes ?

Laurent Delattre est un consultant en immobilier et expert en investissement. Avec plus de 15 ans d’expérience, il éclaire les lecteurs de Business Alagnon sur les opportunités du marché immobilier.