Héritage et immobilier : ce que la transmission de patrimoine change vraiment pour les acheteurs se résume souvent à deux chiffres concrets. Selon Cafpi, on hérite en moyenne d’un logement à 54 ans et la succession concerne environ 527 000 personnes par an ; l’acheteur moyen, lui, a 43 ans, ce qui décale fortement l’impact d’un héritage sur un premier achat.
Pourquoi l’âge moyen compte pour votre projet d’achat
La donnée centrale à retenir est simple : la transmission arrive généralement bien après la période où l’essentiel des ménages font leur premier achat. Cafpi indique que l’écart moyen entre l’âge d’achat (43 ans) et l’âge de réception d’un logement (54 ans) signifie que l’héritage sert davantage à améliorer ou diversifier un patrimoine qu’à financer un premier accès à la propriété.
Concrètement, pour la plupart des acheteurs qui lisent ce guide, la transmission de patrimoine n’est pas une solution immédiate au manque d’apport lors d’un premier dossier bancaire. C’est une opportunité différée qui peut permettre, plus tard, d’obtenir un meilleur financement ou de financer des travaux.
Comment un héritage modifie réellement votre dossier de prêt
Un autre point essentiel est le rôle de l’héritage comme apport. Cafpi rappelle qu’un héritage est considéré comme des fonds propres et qu’il doit être justifié par une attestation notariée pour être accepté par la banque.
Les banques exigent aujourd’hui au minimum un apport de 10 % du prix d’achat, somme qui couvre en général les frais de notaire et de garantie ; augmenter l’apport à 20 ou 30 % grâce à une transmission permet souvent d’obtenir un taux plus attractif et de réduire le coût total du crédit.
Que valent les biens transmis et quels risques repérer
Recevoir un bien n’est pas toujours synonyme d’un trésor prêt à habiter. Cafpi signale que les biens hérités sont souvent datés — chaudières anciennes, simple vitrage, installations à remettre à neuf — et se vendent fréquemment 15 à 25 % moins cher qu’un logement rénové.
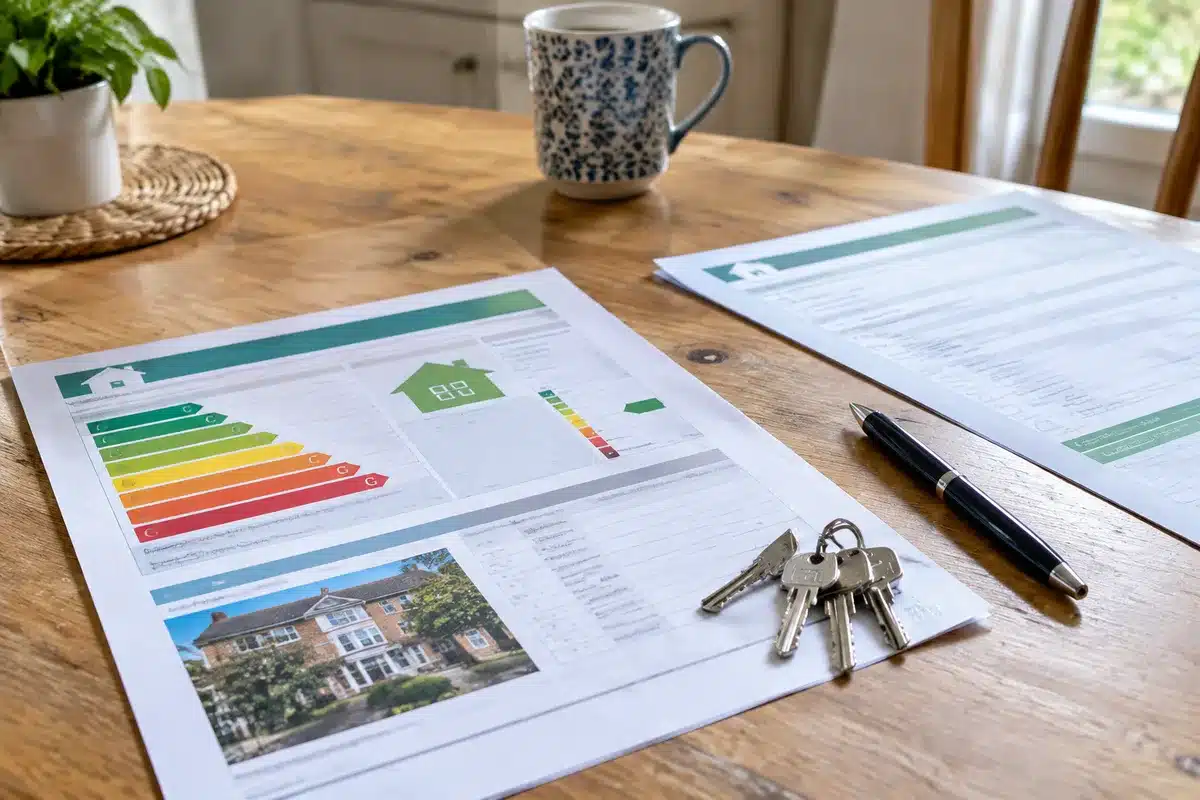
La réforme du DPE entrée en vigueur le 1er janvier 2026 renforce cet effet : les logements classés F ou G subissent désormais une décote accrue, ce qui pèse sur l’estimation et sur le marché des biens transmis, surtout ceux laissés en l’état par des générations plus âgées.
Donation, anticipation et outils pratiques pour l’acheteur
La transmission peut toutefois être rapprochée du projet immobilier si elle est anticipée. Cafpi rappelle que la donation permet de reconstituer certains abattements tous les 15 ans, et qu’anticiper une transmission de son vivant reste un outil efficace pour faire coïncider apport et projet.
Plusieurs stratégies existent pour transformer une transmission en levier : accepter une donation graduée, négocier un partage anticipé, ou préparer le dossier de financement en joignant l’attestation notariée prouvant l’origine des fonds. Pour éviter les pièges de l’indivision et des délais, il est conseillé de se faire accompagner par un notaire et un courtier.
Pourquoi c’est une fenêtre d’opportunité pour certains acheteurs
À l’échelle macro, Cafpi cite une estimation de la Chambre des notaires selon laquelle près de 9 000 milliards d’euros de patrimoine devraient être transmis d’ici 2040, ce qui crée une offre importante de logements à rénover ou à restituer sur le marché.
Pour un acheteur prêt à mener une rénovation énergétique, qui sait intégrer le DPE dans son calcul de coût et faire jouer un apport accru obtenu par transmission ou donation, c’est une période propice pour accéder à des biens décotés et créer de la valeur. Ce scénario vaut surtout pour des acheteurs disposant d’un horizon de transformation du bien.
Que faire maintenant : checklist pour transformer une transmission en apport utile
- Vérifier si la transmission est déjà actée chez le notaire et demander l’attestation de propriété ou d’apport.
- Estimer l’état du bien et son DPE avant de se lancer, pour chiffrer travaux et décote.
- Consulter un courtier pour évaluer l’effet de l’apport sur votre taux et votre mensualité.
- Envisager la donation ou le partage anticipé si vous êtes dans une famille prête à planifier la transmission.
- Se faire accompagner pour éviter les erreurs formelles dans l’acte et le partage.
Pour approfondir la tendance long terme des transmissions, consultez l’analyse sur Héritage des baby-boomers et, pour les risques juridiques liés aux documents, l’article sur Erreur dans votre acte de vente.
En bref, la transmission de patrimoine peut vraiment changer la donne pour un acheteur lorsqu’elle arrive au bon moment et qu’elle est accompagnée de démarches concrètes : justifier l’apport notarié, vérifier le DPE, chiffrer les travaux et préparer le dossier de prêt. Sans ces étapes, un héritage peut rester une ressource différée plutôt qu’un levier immédiat.
Si vous avez un projet précis, commencez par demander l’attestation notariée et prenez rendez‑vous avec un courtier : c’est elle qui transformera une promesse familiale en capacité d’emprunt mesurable.
Articles similaires
- Dons familiaux avant 80 ans : comment transmettre de l’argent sans payer d’impôts ?
- Transmission du patrimoine : pourquoi l’âge moyen des héritiers est-il de 54 ans ?
- Quel est l’âge moyen des héritiers et comment préparer la transmission du patrimoine ?
- Achat immobilier : pourquoi les acheteurs restent déterminés ?
- Comment éviter les droits de succession sur un bien immobilier ? Astuces et dispositifs légaux

Élisa Garnier est passionnée par les marchés financiers et l’analyse économique. Forte d’une expérience de 8 ans dans le journalisme économique, elle propose des articles clairs et informatifs pour aider les lecteurs à comprendre les enjeux du monde de la finance.