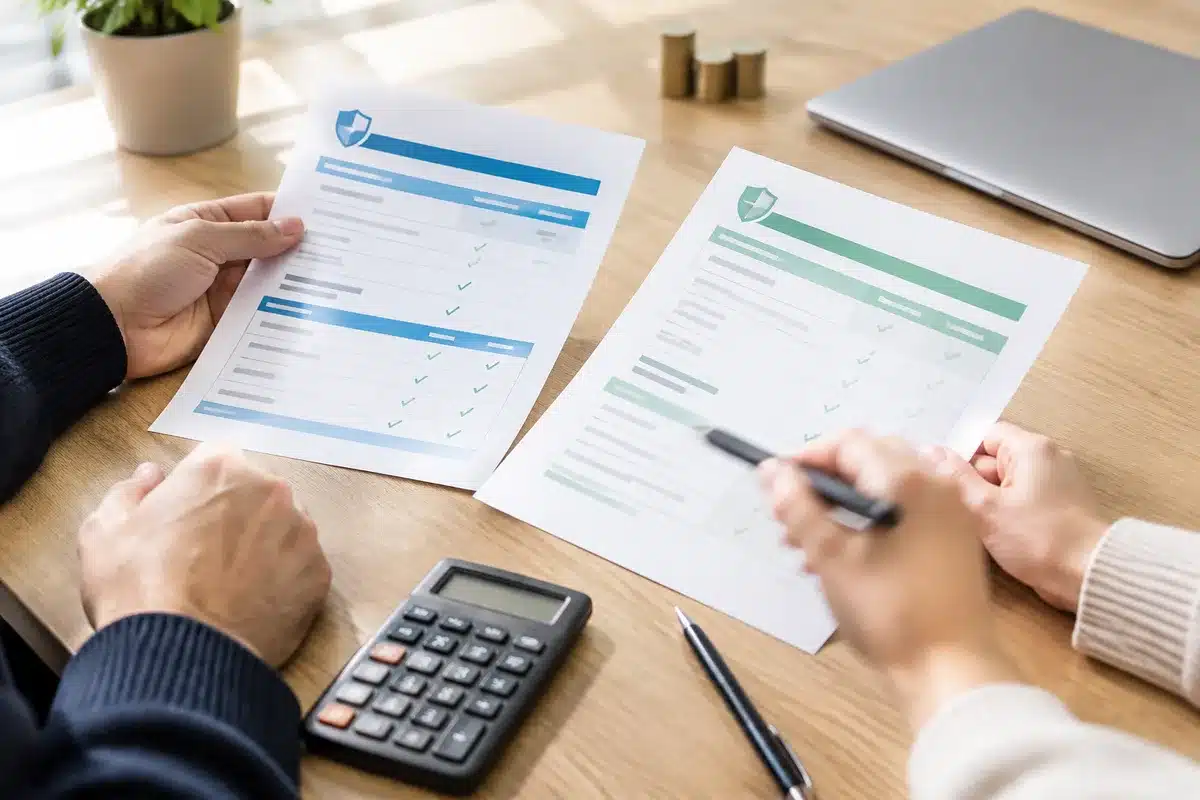
Selon Cafpi, changer d’assurance emprunteur permet en moyenne à un couple de gagner environ 65 € par mois sur leur prime, une économie calculée sur la base des offres comparées par le courtier.
Combien peut-on vraiment économiser et comment le calculer ?
Cafpi indique que le gain moyen observé pour un couple est de 65 € par mois, résultat publié sur son site d’actualité dédié à l’assurance emprunteur.
Des comparateurs et associations signalent aussi des écarts importants entre contrats : l’UFC-Que Choisir a noté que « changer d’assurance de prêt peut permettre de faire des économies significatives », montrant que les différences tarifaires existent selon l’âge, la quotité et les garanties choisies.
Pourquoi ces économies sont possibles ?
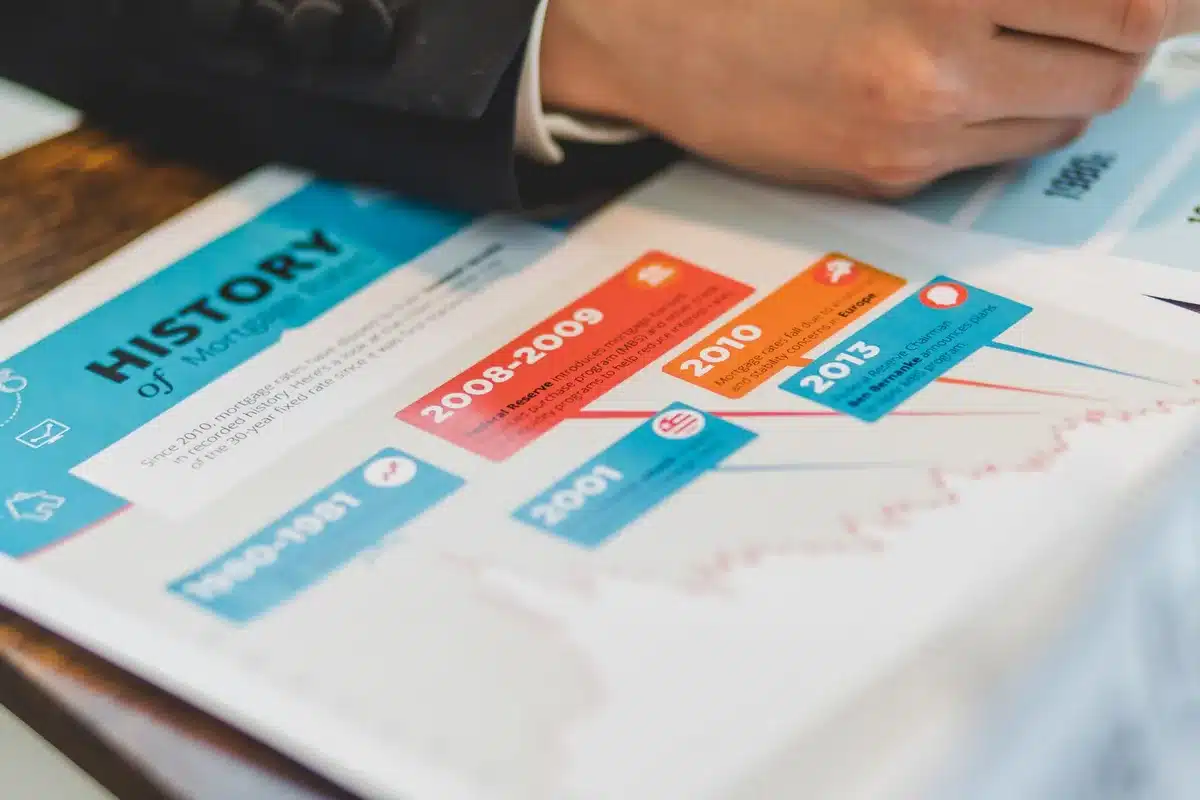
La loi dite « Lemoine » permet de changer d’assurance à tout moment pendant la durée d’un prêt, à condition que le nouveau contrat propose des garanties équivalentes, rappelle Cafpi.
Meilleurtaux explique que la prime dépend du tarif appliqué par l’assureur selon l’âge, la durée du prêt et la quotité assurée ; un couple peut donc réduire la facture si l’un des deux bénéficie d’un tarif plus avantageux ou si la quotité est optimisée.
Quelles étapes suivre pour changer de contrat sans erreur ?
Les étapes pratiques consistent à comparer les offres, vérifier l’équivalence des garanties, puis présenter le nouveau contrat à la banque pour substitution, décrit le guide de Cafpi sur le changement d’assurance.
- Comparer plusieurs devis et vérifier les garanties.
- Vérifier la quotité adaptée au couple.
- Transmettre le nouveau contrat à la banque pour acceptation écrite.
À quels profils ces 65 € s’appliquent le mieux ?
Le gain moyen cité par Cafpi concerne un couple type selon son échantillon d’offres. Meilleurtaux précise que les plus fortes économies concernent souvent les emprunteurs jeunes ou en bonne santé qui optent pour une délégation d’assurance moins chère que l’offre groupe de la banque.
L’UFC-Que Choisir rappelait aussi que les écarts peuvent atteindre plusieurs centaines d’euros par an selon la durée restante du prêt et les garanties retenues.
Que faire maintenant ?
Commencez par demander des devis à des assureurs ou utiliser un comparateur, mentionne le guide pratique de Cafpi. Vérifiez la compatibilité des garanties et conservez les échanges écrits avec la banque au moment de la substitution.
Si le crédit est en cours, la loi Lemoine facilite le changement « à tout moment », donc il n’y a pas d’obligation d’attendre une échéance annuelle pour initier la démarche, rappelle le guide légal publié sur plusieurs sites spécialisés.
En résumé, changer d’assurance emprunteur peut réduire la prime mensuelle d’un couple d’environ 65 € en moyenne selon Cafpi ; la décision demande toutefois de comparer les garanties et de suivre la procédure de substitution prévue par la loi.
Sources
- Cafpi — chiffre moyen de 65 € par mois pour un couple et conseils pratiques sur le changement de contrat.
- UFC-Que Choisir — note sur les économies possibles en changeant d’assurance de prêt.
- Meilleurtaux — explication des critères qui influent sur le prix de la prime et modalités pratiques.
Articles similaires
- Votre prêt bloqué par le taux d’usure, comment l’assurance peut-elle aider ?
- Loi Lemoine et exclusions médicales — que couvre l’assurance emprunteur ?
- Comment effectuer un rachat de crédit consommation sur une durée de 180 mois ?
- Crédit immobilier : comment profiter d’un meilleur taux
- Immobilier : hausse des taux, comment ça peut coûter des milliers

Élisa Garnier est passionnée par les marchés financiers et l’analyse économique. Forte d’une expérience de 8 ans dans le journalisme économique, elle propose des articles clairs et informatifs pour aider les lecteurs à comprendre les enjeux du monde de la finance.