Les SCPI valeur refuge est une expression que l’on entend souvent quand les marchés sont agités et que l’inflation grimpe. Mais derrière cette formule, quelles réalités concrètes faut-il considérer avant d’acheter des parts ou d’augmenter sa poche immobilière ? Voici un guide pratique pour comprendre ce que les SCPI apportent — et leurs limites — quand l’environnement économique devient instable.
Comment juger la solidité d’une SCPI ?
Plutôt que de se fier aux slogans, regardez trois éléments concrets : la qualité des actifs détenus, la diversification géographique et sectorielle, et la stratégie de financement. Une SCPI qui concentre ses actifs sur un seul segment (par exemple uniquement des bureaux dans une même métropole) aura une sensibilité différente d’une SCPI multisectorielle.
Autre point à vérifier : la structure d’endettement. Les SCPI utilisent souvent de la dette pour optimiser les rendements. Si cette dette est à taux fixe et contractée à des conditions favorables, elle peut lisser l’impact de la hausse des taux. Enfin, consultez l’historique des loyers versés et du taux d’occupation financier : ce sont des indicateurs opérationnels plus parlants que le simple rendement annoncé.
Les secteurs qui tiennent mieux la route
Tous les segments immobiliers ne réagissent pas de la même façon aux chocs. Parmi ceux évoqués lors des récents échanges professionnels, deux familles reviennent souvent : la logistique et l’immobilier lié à la santé.
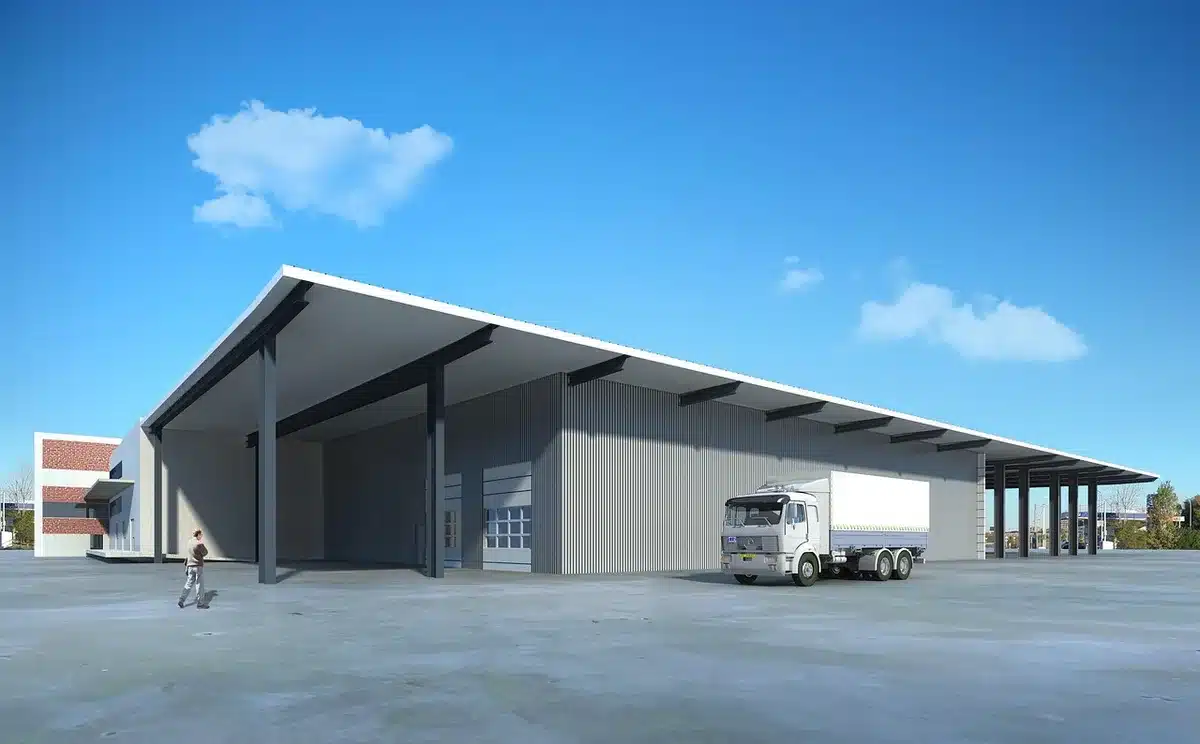
La logistique a gagné en attractivité avec le développement du e‑commerce. Un exemple cité montre une montée des investissements sur cette classe d’actifs, traduisant un intérêt croissant des investisseurs institutionnels. Pour un épargnant, une SCPI exposée à la logistique peut offrir une sensibilité différente, souvent favorable si la demande locative reste soutenue.
L’immobilier « santé » est un autre pilier : résidences pour seniors, établissements médico‑sociaux, cliniques ou laboratoires. Avec l’allongement de la durée de vie et l’évolution des besoins sanitaires, ce segment contient une logique de demande structurelle. La diversification entre médico‑social, sanitaire et autres actifs liés à la santé renforce la résilience.
Rendement et risque : comment les lire correctement
Les SCPI de rendement sont conçues pour générer des flux locatifs réguliers plutôt que pour réaliser de la plus‑value rapide. Elles sont souvent présentées comme moins volatiles que les actions. Dans la pratique, il est utile de comparer le rendement affiché à d’autres références : par exemple, l’écart entre les taux souverains et le rendement « prime » immobilier est un indicateur du prix du risque. Ces écarts ont pu se maintenir dans le temps autour de certains niveaux, ce qui montre que l’immobilier peut conserver une prime de risque même lorsque les taux baissent.
Les rendements annuels moyens historiques sont parfois cités autour de 4 à 6 % pour les SCPI de rendement. Gardez en tête que ces chiffres résument des performances passées et varient selon la qualité des actifs, les frais et la gestion.
Erreurs fréquentes à éviter avant d’acheter des parts de SCPI
Parmi les pièges que l’on observe souvent :
- Confondre diversification et dilution : multiplier les SCPI ne garantit pas l’optimisation si toutes exposent aux mêmes risques sectoriels ou géographiques.
- Négliger la liquidité : les parts de SCPI sont moins liquides qu’un titre coté, pensez horizon de détention et disponibilité des marchés secondaires.
- Ignorer les frais : frais d’entrée, frais de gestion et commissions peuvent peser durablement sur la rentabilité.
La liquidité, un point trop souvent sous‑estimé
Si vous anticipez de revendre vos parts rapidement, vérifiez les mécanismes de revente et la fréquence des opérations de rachat. Certaines SCPI proposent des marchés internes tandis que d’autres reposent sur des cessions sur le marché secondaire.
La diversification au sein de la même classe d’actifs
Penser diversification seulement au niveau « immobilier » est insuffisant. Bureaux, commerces, logistique, santé ont des cycles distincts. Une allocation équilibrée entre ces segments aide à réduire la volatilité des revenus locatifs.
Faut‑il acheter des SCPI en période de crise ?
Il n’y a pas de réponse universelle. Si votre objectif principal est de générer un revenu régulier sur le long terme, des SCPI bien sélectionnées peuvent être pertinentes, car elles reposent sur des revenus locatifs et s’envisagent sur plusieurs années. Toutefois, aucune allocation n’offre une absence totale de risque : la prudence, la sélection des actifs et la diversification restent essentielles.
Checklist pratique pour choisir une SCPI
Avant de souscrire, posez‑vous ces questions et vérifiez les documents fournis par la société de gestion :
- Quels types d’actifs compose le patrimoine et quelle est la répartition sectorielle ?
- Quelle est la qualité des locataires et la durée moyenne des baux ?
- Quel est le niveau d’endettement et la nature des financements (taux fixe/variable) ?
- Quels sont les frais d’entrée et de gestion et quel a été le taux de distribution sur longue période ?
FAQ
Les SCPI sont‑elles une protection contre l’inflation ?
Les loyers peuvent évoluer et, dans certains secteurs, suivre l’inflation, ce qui aide à préserver le pouvoir d’achat des revenus distribués. Mais l’effet dépend fortement des clauses contractuelles des baux et des segments d’actifs détenus. Il ne s’agit pas d’une garantie automatique.
Quelle est la durée de détention recommandée pour une SCPI ?
Les SCPI de rendement s’envisagent généralement sur le long terme. Un horizon de plusieurs années permet de lisser les cycles immobiliers et de compenser la moindre liquidité des parts.
Comment choisir entre une SCPI logistique et une SCPI santé ?
Considérez votre appétence au risque, votre horizon et votre souhait de diversification. La logistique est liée aux chaînes d’approvisionnement et au e‑commerce, la santé repose sur des besoins démographiques et structurels. L’idéal peut être de combiner des expositions si vous recherchez une résilience sectorielle.
Les frais des SCPI réduisent‑ils beaucoup la performance ?
Oui, les frais (entrée, gestion, transaction) impactent le rendement net. Comparez toujours le rendement brut annoncé et le rendement net après frais pour obtenir une image réaliste de la performance.
Articles similaires
- Bilan des SCPI en 2022 : rendement moyen, variations et explications
- SCPI en 2025 : rendement, tendances et prévisions
- SCPI 2024 : rendement moyen, tendances et risques à connaître
- Marché immobilier : que risquent les SCPI et les fonds immobiliers ?
- Pourquoi les SCPI diversifiées séduisent-elles toujours les épargnants ?

Élisa Garnier est passionnée par les marchés financiers et l’analyse économique. Forte d’une expérience de 8 ans dans le journalisme économique, elle propose des articles clairs et informatifs pour aider les lecteurs à comprendre les enjeux du monde de la finance.