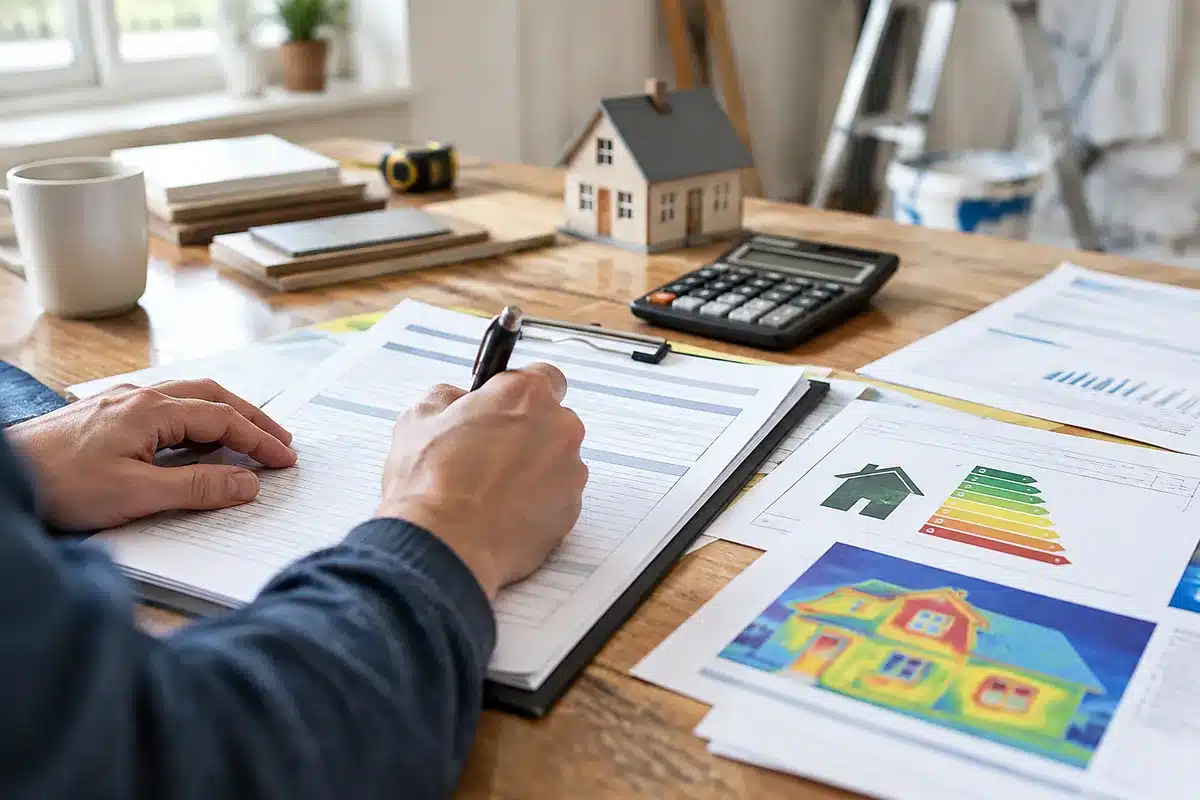
Oui. L’Assemblée nationale a adopté le 30 octobre 2026 un amendement qui permettrait de rendre le remboursement de l’éco-PTZ optionnellement indexé sur les économies d’énergie estimées, avec un plafond fixé à 90 % des économies annuelles prévues, selon le site CAFPI.
Que prévoit concrètement l’amendement adopté ?
L’amendement, identifié dans plusieurs comptes rendus comme I-3817, propose que la mensualité de certains éco-prêts soit calculée « à partir des économies d’énergie prévisionnelles des travaux », la mensualité maximale équivalant à 90 % de ces économies annuelles divisées par douze, d’après le compte rendu publié par CAFPI le 2 novembre 2026.
Le même texte précise que l’option serait facultative et coexisterait avec les modalités de remboursement actuelles de l’éco-PTZ, et que l’estimation initiale ferait office de référence pendant toute la durée du prêt sans recalcul automatique en fonction des consommations réellement constatées, détaille encore CAFPI.
Qui a voté et quel calendrier reste à franchir ?
Selon CAFPI, l’amendement a été adopté en séance le 30 octobre 2026; il a été défendu en séance et voté à la majorité des députés présents. Plusieurs titres sectoriels indépendants confirment que le texte adopté en commission et en hémicycle doit encore être confirmé lors des lectures suivantes du projet de loi de finances pour 2027, y compris l’examen par le Sénat et la possible commission mixte paritaire.
Le site Domicîles rappelle que l’entrée en vigueur visée pour cette option concerne les offres de prêt émises à compter du 1er janvier 2027, sous réserve de l’adoption définitive de la loi et de la publication des décrets d’application.
Comment seraient calculées les économies et qui fixe la méthode ?
Le mécanisme reposerait sur une estimation conventionnelle des dépenses d’énergie avant et après rénovation. CAFPI et Domicîles indiquent que « la méthode nationale, à définir par décret », prendrait en compte la localisation, le mode de chauffage, la production d’eau chaude sanitaire et le coût des énergies.
Autrement dit, la référence utilisée pour plafonner la mensualité serait une évaluation administrative ou technique fixée par texte réglementaire; les prêteurs intégreraient ensuite cette estimation dans l’évaluation de la capacité de remboursement du ménage, toujours soumis aux règles de solvabilité en vigueur, précisent les articles consultés.
Quelles limites et conséquences pour le montant financé ?
Le dispositif resterait encadré par les plafonds existants de l’éco-PTZ: les montants éligibles et la durée maximale (jusqu’à 20 ans, soit 240 mois) seraient inchangés comme l’explique CAFPI. Mais le plafond de mensualité à 90 % des économies anticipées a un effet mécanique sur le montant remboursable via cette option.
CAFPI donne un exemple chiffré: pour des économies prévues de 1 200 € par an, la mensualité plafonnée serait de 90 €; en extrapolant, financer la totalité d’un éco-PTZ de 50 000 € sur vingt ans via ce seul mécanisme supposerait des économies annuelles estimées très élevées, ce qui limite en pratique le recours exclusif à cette modalité pour les rénovations les plus coûteuses.
Pour quels travaux et pour qui ?
Les deux articles consultés citent les travaux classiques éligibles à l’éco-PTZ: isolation, pompes à chaleur et équipements de chauffage performants. Le prêt resterait cumulable, sous conditions, avec les autres aides (MaPrimeRénov’ et CEE) et ne financerait que la part à la charge de l’emprunteur.
Le mécanisme est présenté comme assorti d’un encadrement pour les copropriétés, mais les modalités concrètes d’application à un syndicat de copropriété restent à préciser par les textes d’application mentionnés par Domicîles.
Que faire si vous préparez un chantier maintenant ?
Si vous avez un projet de rénovation programmé pour 2027, surveillez l’avancement de la loi de finances et la publication du décret fixant la méthode d’évaluation des économies. En attendant, France Rénov’ et les conseillers locaux peuvent aider à prioriser les travaux et estimer le potentiel d’économies, comme le recommande l’analyse publiée par CAFPI.
Pour étudier l’impact sur votre financement, faites réaliser un diagnostic énergétique et demandez à un courtier d’anticiper plusieurs scénarios de mensualités avec ou sans l’option liée aux économies prévues.
Articles connexes: Immobilier — LMNP, MaPrimeRénov’ et PTZ et Passoires thermiques — 4 travaux encore financés.
Ce texte synthétise les comptes rendus publiés par CAFPI et Domicîles sur l’amendement I-3817 et son calendrier parlementaire; la mise en œuvre dépendra des étapes législatives restantes et des décrets d’application.
Articles similaires
- PTZ parentalité : prêt sans intérêts jusqu’à 100 000 € ?
- Passoires thermiques — 4 travaux encore financés pour un logement F ou G
- Coût de la vie : comment il bouleverse vos projets immobiliers
- Près de 4 Français sur 10 ont‑ils renoncé à l’essentiel pour se loger ?
- Immobilier à Paris : combien de m² peut‑on acheter avec 1 000 € par mois ?

Élisa Garnier est passionnée par les marchés financiers et l’analyse économique. Forte d’une expérience de 8 ans dans le journalisme économique, elle propose des articles clairs et informatifs pour aider les lecteurs à comprendre les enjeux du monde de la finance.